
پرمیوم اختیار معامله چیست و چگونه تعیین میشود؟
خلاصه
پرمیوم اختیار معامله قیمت خودِ قرارداد آپشن است؛ مبلغی که خریدار برای دریافت حق قرارداد میپردازد و فروشنده دریافت میکند.
قیمت آپشن را میتوان برای آموزش پایه به دو بخش ارزش ذاتی و ارزش زمانی تقسیم کرد.
قیمت دارایی پایه، قیمت اعمال، زمان تا سررسید، نوسانپذیری ضمنی و شرایط بازار از عوامل مؤثر بر Option Premium هستند.
در این مقاله با ارزش ذاتی، ارزش زمانی، Theta، IV و تفاوت قیمت بازار با ارزش نظری پرمیوم اختیار معامله آشنا میشوید.
مقدمه
پرمیوم اختیار معامله همان قیمتی است که برای خرید یا فروش یک قرارداد آپشن در بازار مشاهده میکنید. خریدار این مبلغ را برای بهدست آوردن حق قرارداد میپردازد و فروشنده در مقابل پذیرش تعهد، آن را دریافت میکند.
اما قیمت آپشن فقط نتیجه یک فرمول ثابت نیست. پرمیوم در نهایت در بازار و بر اساس عرضه و تقاضا شکل میگیرد، در حالی که مدلهای قیمتگذاری کمک میکنند اثر عواملی مثل قیمت دارایی پایه، قیمت اعمال، زمان تا سررسید، نوسانپذیری ضمنی، نرخ بهره و سود نقدی را بهتر تحلیل کنیم.
در این مقاله، اجزای پرمیوم، روش محاسبه ارزش ذاتی و ارزش زمانی، عوامل مؤثر بر قیمت آپشن و تفاوت قیمت بازار با ارزش نظری قرارداد را بررسی میکنیم.
پرمیوم اختیار معامله چیست؟
پرمیوم اختیار معامله (Option Premium) قیمت خودِ قرارداد آپشن است. اگر اختیار خرید یا فروش بخرید، برای دریافت حق قرارداد پرمیوم پرداخت میکنید. اگر در سمت فروش قرارداد باشید، پرمیوم دریافت میکنید و در مقابل تعهدی میپذیرید که به نوع قرارداد و شرایط بازار بستگی دارد.
پرمیوم را نباید با قیمت اعمال اشتباه گرفت. قیمت اعمال قیمتی است که حق خرید یا فروش دارایی پایه بر اساس آن تعریف میشود؛ اما پرمیوم مبلغی است که برای خودِ قرارداد پرداخت یا دریافت میشود.
اگر هنوز تفاوت این مفاهیم برایتان روشن نیست، مقاله اختیار معامله چیست؟ آموزش مقدماتی آپشن در بورس نقطه شروع مناسبتری است.
برای تحلیل پرمیوم، قیمت اعمال باید در کنار قیمت دارایی پایه، زمان تا سررسید و نوسانپذیری ضمنی بررسی شود.
پرمیوم از چه اجزایی تشکیل میشود؟
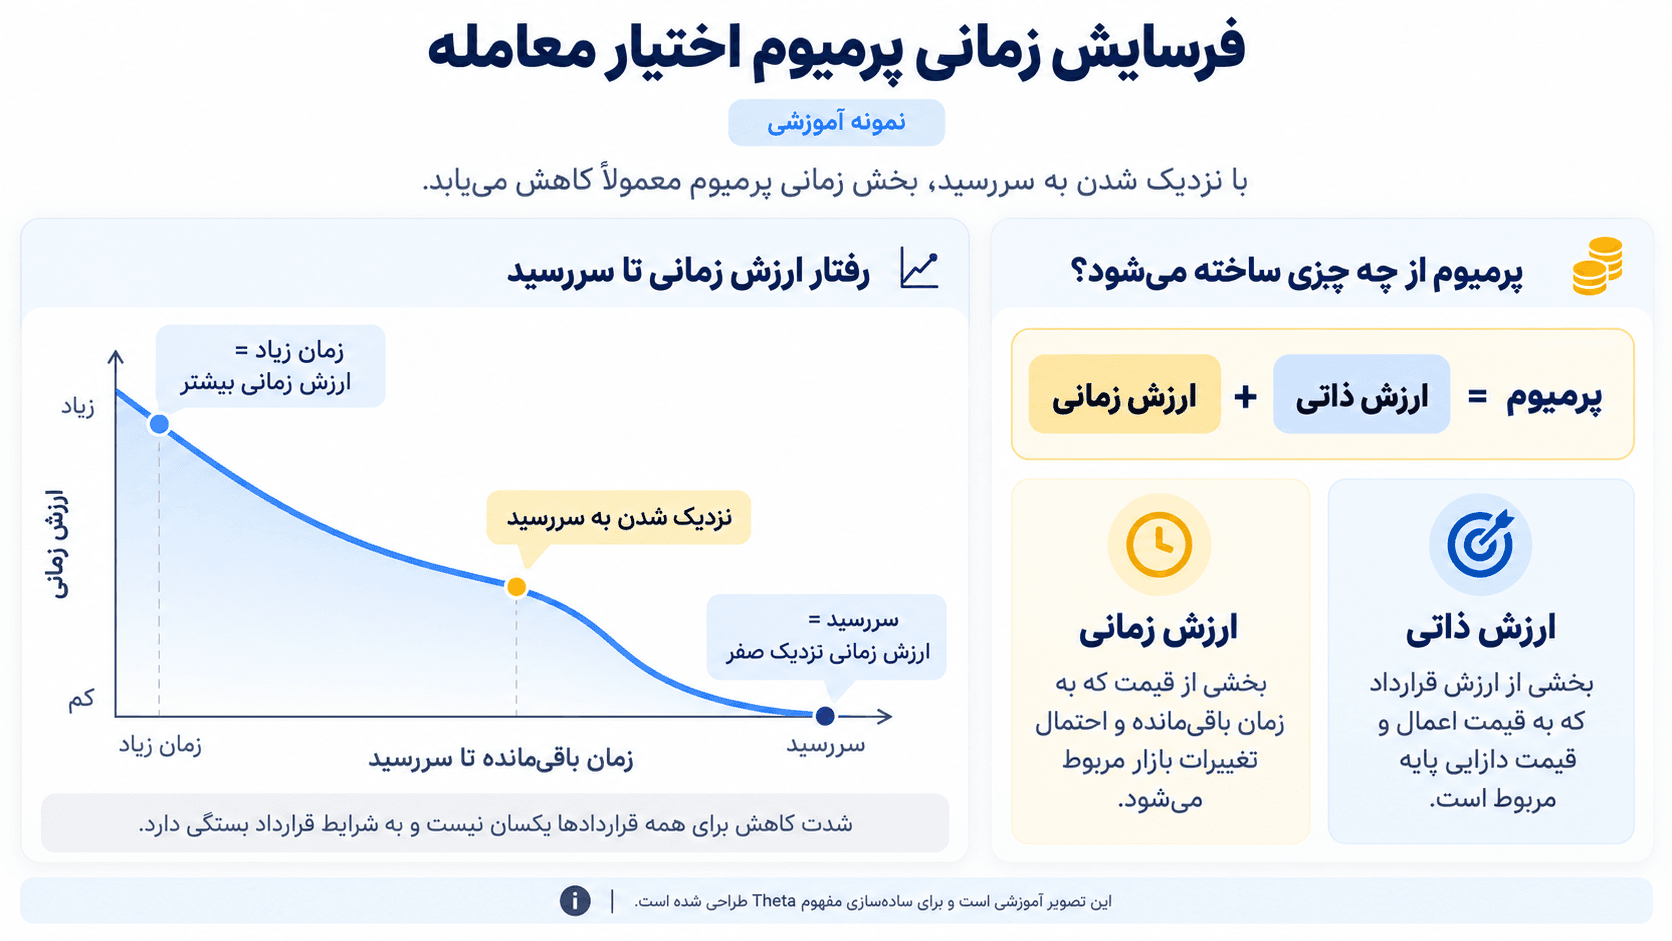
در آموزش مقدماتی آپشن، پرمیوم معمولاً به دو بخش اصلی تقسیم میشود: ارزش ذاتی و ارزش زمانی یا Extrinsic Value.
بهصورت ساده:
پرمیوم = ارزش ذاتی + ارزش زمانی
ارزش ذاتی چیست؟
ارزش ذاتی (Intrinsic Value) بخشی از ارزش قرارداد است که از تفاوت قیمت فعلی دارایی پایه و قیمت اعمال به دست میآید. این مفهوم به وضعیت ITM یا OTM قرارداد مربوط است و بهخودیخود سود خالص معاملهگر را نشان نمیدهد.
برای اختیار خرید (Call):
ارزش ذاتی Call = max(0, قیمت دارایی پایه − قیمت اعمال)
برای اختیار فروش (Put):
ارزش ذاتی Put = max(0, قیمت اعمال − قیمت دارایی پایه)
ارزش ذاتی منفی نمیشود؛ اگر نتیجه محاسبه منفی باشد، ارزش ذاتی صفر در نظر گرفته میشود.
مثال آموزشی: محاسبه ارزش ذاتی Call
فرض کنید فقط برای مثال، قیمت دارایی پایه ۱۲۰۰ تومان و قیمت اعمال یک Call برابر ۱۰۰۰ تومان باشد. ارزش ذاتی قرارداد ۲۰۰ تومان به ازای هر واحد است.
اگر قیمت اعمال همان Call برابر ۱۳۰۰ تومان باشد، ارزش ذاتی آن صفر است؛ چون قیمت دارایی پایه پایینتر از قیمت اعمال قرار دارد.
این عدد فقط ارزش ذاتی را نشان میدهد و برای محاسبه سود یا زیان واقعی باید پرمیوم پرداختی، اندازه قرارداد و هزینههای معامله هم در نظر گرفته شوند.
ارزش زمانی یا Extrinsic Value چیست؟
ارزش زمانی بخشی از پرمیوم است که بالاتر از ارزش ذاتی قرار میگیرد و به احتمال تغییر شرایط قرارداد تا سررسید مربوط میشود.
فرمول ساده آن:
ارزش زمانی = پرمیوم − ارزش ذاتی
هرچه زمان بیشتری تا سررسید باقی مانده باشد، معمولاً فرصت بیشتری برای تغییر قیمت دارایی پایه و نوسان قرارداد وجود دارد؛ به همین دلیل زمان یکی از عوامل مهم قیمت آپشن است.
با این حال، اثر زمان برای همه قراردادها یکسان نیست. فاصله قرارداد از قیمت اعمال، نوسانپذیری ضمنی، سبک اعمال، نرخ بهره و سایر عوامل میتوانند شکل فرسایش ارزش زمانی را تغییر دهند.
مثال آموزشی: تفکیک پرمیوم به ارزش ذاتی و زمانی
فرض کنید فقط برای مثال، یک Call با پرمیوم ۲۶۰ تومان معامله میشود و ارزش ذاتی آن ۲۰۰ تومان است. در این حالت، ۶۰ تومان باقیمانده ارزش زمانی قرارداد است.
این مثال توصیه معاملاتی نیست؛ فقط نشان میدهد چگونه میتوان قیمت آپشن را به دو جزء اصلی تقسیم کرد.
چه عواملی پرمیوم اختیار معامله را تغییر میدهند؟
قیمت آپشن نتیجه تعامل چند متغیر است. تغییر هر عامل میتواند اثر متفاوتی روی Call و Put داشته باشد و بهتر است اثر هر متغیر را با فرض ثابت بودن سایر شرایط بررسی کنیم.
قیمت دارایی پایه
با ثابت بودن سایر عوامل، افزایش قیمت دارایی پایه معمولاً به نفع قیمت Call و به زیان قیمت Put است. کاهش قیمت دارایی پایه معمولاً اثر معکوس دارد.
شدت این واکنش برای همه قراردادها برابر نیست و به عواملی مثل Delta، قیمت اعمال و زمان تا سررسید بستگی دارد.
قیمت اعمال
در شرایط مشابه، Call با قیمت اعمال پایینتر معمولاً ارزش بیشتری نسبت به Call با قیمت اعمال بالاتر دارد. در Put معمولاً رابطه برعکس است.
دلیل آن به میزان ارزش ذاتی و فاصله قرارداد از ناحیه ITM یا OTM برمیگردد.
زمان باقیمانده تا سررسید
زمان بیشتر معمولاً ارزش انعطاف قرارداد را افزایش میدهد، چون فرصت بیشتری برای تغییر شرایط بازار وجود دارد. با نزدیک شدن به سررسید، ارزش زمانی قرارداد به سمت صفر حرکت میکند.
اما این کاهش خطی و یکسان نیست. Theta برای همه قراردادها شدت یکسانی ندارد و معمولاً در قراردادهای کوتاهمدت و نزدیک به قیمت اعمال اهمیت بیشتری پیدا میکند.
سررسید فقط پایان عمر قرارداد نیست؛ زمان باقیمانده تا آن یکی از ورودیهای مهم ارزشگذاری آپشن است.
نوسانپذیری ضمنی یا IV
Implied Volatility یا IV نشاندهنده سطح نوسان ضمنی است که از قیمتهای بازار آپشن و یک مدل قیمتگذاری استخراج میشود. IV مستقیماً از گذشته قیمت سهم اندازهگیری نمیشود؛ بلکه از پرمیوم بازار استنباط میشود.
با ثابت بودن سایر عوامل، افزایش IV معمولاً ارزش زمانی Call و Put را بالا میبرد، چون دامنه حرکت مورد انتظار بازار بزرگتر فرض میشود. کاهش IV نیز میتواند پرمیوم را کاهش دهد.
به همین دلیل ممکن است قیمت دارایی پایه در جهت موردنظر شما حرکت کند، اما افت IV بخشی از اثر مثبت آن حرکت را خنثی کند.
نرخ بهره و سود نقدی
نرخ بهره و سود نقدی مورد انتظار نیز میتوانند در مدلهای قیمتگذاری روی ارزش نظری Call و Put اثر بگذارند. اثر این عوامل معمولاً نسبت به قیمت دارایی پایه، زمان و نوسانپذیری کمتر مورد توجه معاملهگران تازهکار است، اما در مدلهای نظری جزو ورودیهای مهم محسوب میشوند.
- متغیر
- قیمت دارایی پایه
- تغییر
- افزایش
- اثر معمول بر Call
- افزایش
- اثر معمول بر Put
- کاهش
- متغیر
- قیمت اعمال
- تغییر
- افزایش
- اثر معمول بر Call
- کاهش
- اثر معمول بر Put
- افزایش
- متغیر
- زمان تا سررسید
- تغییر
- افزایش
- اثر معمول بر Call
- معمولاً افزایش
- اثر معمول بر Put
- معمولاً افزایش
- متغیر
- نوسانپذیری ضمنی (IV)
- تغییر
- افزایش
- اثر معمول بر Call
- افزایش
- اثر معمول بر Put
- افزایش
- متغیر
- نرخ بهره
- تغییر
- افزایش
- اثر معمول بر Call
- معمولاً افزایش
- اثر معمول بر Put
- معمولاً کاهش
| متغیر | تغییر | اثر معمول بر Call | اثر معمول بر Put |
|---|---|---|---|
| قیمت دارایی پایه | افزایش | افزایش | کاهش |
| قیمت اعمال | افزایش | کاهش | افزایش |
| زمان تا سررسید | افزایش | معمولاً افزایش | معمولاً افزایش |
| نوسانپذیری ضمنی (IV) | افزایش | افزایش | افزایش |
| نرخ بهره | افزایش | معمولاً افزایش | معمولاً کاهش |
Theta و فرسایش زمانی چیست؟
Theta یکی از Greeks اختیار معامله است و بهصورت نظری نشان میدهد با گذشت زمان، در صورت ثابت ماندن سایر عوامل، قیمت آپشن چه مقدار ممکن است تغییر کند.
در یک موقعیت خرید آپشن، گذشت زمان معمولاً به ضرر ارزش زمانی قرارداد است. در سررسید، ارزش زمانی از بین میرود و آنچه باقی میماند به ارزش ذاتی قرارداد وابسته است.
با این حال، جملههایی مثل «ارزش زمانی در ۳۰ روز آخر حتماً با سرعت نمایی سقوط میکند» بیش از حد سادهسازیشدهاند. شدت Theta به زمان باقیمانده، وضعیت ITM/ATM/OTM و سایر ورودیهای قیمتگذاری بستگی دارد.
قراردادهای نزدیک به سررسید و نزدیک به قیمت اعمال میتوانند حساسیت زیادی به گذر زمان داشته باشند، اما شکل دقیق فرسایش در همه آپشنها یکسان نیست.
IV Crush چیست؟
IV Crush اصطلاحی است برای شرایطی که نوسانپذیری ضمنی پس از یک رویداد موردانتظار یا تغییر انتظارات بازار کاهش محسوسی پیدا میکند.
مثال آموزشی: فرض کنید معاملهگران پیش از یک رویداد مهم، نوسان زیادی را برای دارایی پایه انتظار دارند و IV بالا میرود. بعد از مشخص شدن نتیجه رویداد، عدمقطعیت کاهش پیدا میکند و IV افت میکند. در چنین حالتی ممکن است پرمیوم آپشن کاهش یابد، حتی اگر قیمت دارایی پایه مقداری در جهت موردنظر خریدار حرکت کرده باشد.
این نتیجه قطعی نیست؛ تغییر قیمت نهایی آپشن حاصل اثر همزمان چند متغیر است، از جمله حرکت دارایی پایه، گذر زمان و تغییر IV.
قیمت بازار آپشن با ارزش نظری چه تفاوتی دارد؟
قیمت واقعی آپشن همان پرمیومی است که خریداران و فروشندگان در بازار بر سر آن معامله میکنند. مدلهایی مثل Black-Scholes یا مدلهای درختی تلاش میکنند با استفاده از مجموعهای از فرضها و ورودیها، ارزش نظری قرارداد را برآورد کنند.
Black-Scholes تنها مدل قیمتگذاری آپشن نیست. برای بعضی قراردادها، بهخصوص قراردادهایی با امکان اعمال پیش از سررسید، مدلهای دیگری مانند Binomial نیز کاربرد دارند.
تفاوت میان قیمت بازار و خروجی یک مدل بهتنهایی به معنی «ارزان بودن و فرصت خرید» یا «گران بودن و فرصت فروش» نیست. نتیجه مدل به فرضها و ورودیهایی مثل IV، نرخ بهره، سود نقدی و زمان بستگی دارد و نیروهای بازار قیمت واقعی را تعیین میکنند.
مدل قیمتگذاری بیشتر ابزاری برای تحلیل سناریو و مقایسه است، نه سیگنال قطعی معامله.
مثال آموزشی: چرا ITM بودن با سودده بودن فرق دارد؟
فرض کنید فقط برای مثال، قیمت دارایی پایه در سررسید ۱۲۰۰ تومان و قیمت اعمال یک Call برابر ۱۰۰۰ تومان باشد. ارزش ذاتی قرارداد ۲۰۰ تومان است.
اگر خریدار در ابتدا ۲۵۰ تومان پرمیوم پرداخت کرده باشد، با نادیده گرفتن هزینهها هنوز ۵۰ تومان به ازای هر واحد زیان دارد، با اینکه قرارداد ITM است.
این مثال نشان میدهد برای تحلیل نتیجه معامله نباید فقط به ارزش ذاتی نگاه کرد. برای مرور سازوکار کلی Call و Put و نقش پرمیوم در نتیجه معامله، مقاله اختیار معامله چیست؟ آموزش مقدماتی آپشن در بورس را بخوانید.
اشتباهات رایج در تحلیل پرمیوم اختیار معامله
ارزان دانستن یک آپشن فقط به دلیل پایین بودن عدد پرمیوم.
یکی دانستن ITM بودن قرارداد با سودده بودن معامله.
نادیده گرفتن اثر زمان تا سررسید و Theta.
توجه نکردن به IV و اثر تغییر آن روی ارزش زمانی.
استفاده از Black-Scholes یا هر مدل دیگری بهعنوان سیگنال قطعی خرید و فروش.
مقایسه دو آپشن بدون توجه به تفاوت قیمت اعمال، سررسید، نوسانپذیری و نقدشوندگی.
نادیده گرفتن اندازه قرارداد و هزینههای معامله هنگام محاسبه نتیجه واقعی موقعیت.
پرسشهای متداول درباره پرمیوم اختیار معامله
- آیا پرمیوم همان قیمت اعمال است؟:خیر. پرمیوم قیمت خود قرارداد آپشن است، اما قیمت اعمال قیمتی است که حق خرید یا فروش دارایی پایه بر اساس آن تعریف میشود.
- آیا پرمیوم فقط با عرضه و تقاضا تعیین میشود؟:قیمت نهایی در بازار از تعامل سفارشهای خرید و فروش شکل میگیرد، اما عوامل بنیادی قیمتگذاری مثل قیمت دارایی پایه، قیمت اعمال، زمان، IV، نرخ بهره و سود نقدی روی ارزش قرارداد و رفتار معاملهگران اثر میگذارند.
- آیا ارزش زمانی همیشه با نزدیک شدن به سررسید کم میشود؟:در مدلهای متعارف، ارزش زمانی در نهایت تا سررسید از بین میرود، اما مسیر کاهش برای همه قراردادها یکسان نیست. تغییر همزمان IV یا قیمت دارایی پایه میتواند باعث شود قیمت بازار آپشن در یک روز افزایش پیدا کند، حتی با وجود گذشت زمان.
- آیا IV همان نوسان تاریخی سهم است؟:خیر. نوسان تاریخی از تغییرات گذشته قیمت محاسبه میشود، اما IV از قیمت فعلی آپشن و مدل قیمتگذاری استنباط میشود و منعکسکننده انتظارات بازار درباره نوسان آینده است.
- آیا قیمت کمتر از Black-Scholes یعنی آپشن ارزان است؟:نه لزوماً. قیمت نظری به مدل و ورودیهای آن وابسته است. تفاوت با قیمت بازار فقط یک نقطه شروع برای تحلیل است و بهتنهایی سیگنال خرید یا فروش محسوب نمیشود.
- آیا خریدار آپشن میتواند کل پرمیوم را از دست بدهد؟:بله. در یک موقعیت خرید ساده Call یا Put، اگر قرارداد بدون ارزش کافی منقضی شود، خریدار ممکن است کل پرمیوم پرداختی را از دست بدهد. برای آشنایی با روشهای کنترل ریسک، مقاله مدیریت ریسک در سرمایهگذاری چیست؟ راهنمای کاهش ریسک سبد را بخوانید.
شخصیت سرمایهگذاریت رو میشناسی؟
فرصتهای مالی مناسب خودت رو پیدا کن!