
ریبالانس سبد سرمایهگذاری چیست و چه زمانی باید انجام شود؟
خلاصه
ریبالانس سبد سرمایهگذاری یعنی تنظیم دوباره وزن داراییها برای نزدیک کردن ترکیب فعلی سبد به تخصیص هدف.
با تغییر قیمتها، وزن داراییها از برنامه اولیه فاصله میگیرد و این انحراف میتواند سطح ریسک سبد را تغییر دهد.
بازتنظیم سبد میتواند بر اساس زمان، آستانه انحراف، جریان نقد جدید یا ترکیبی از این روشها انجام شود.
در این مقاله با مفهوم ریبالانس، وزن دارایی، تخصیص هدف و زمان مناسب برای بازبینی و متعادلسازی سبد آشنا میشوید.
مقدمه
ترکیب یک سبد سرمایهگذاری ثابت نمیماند. حتی اگر در ابتدا وزن داراییها را متناسب با هدف، افق زمانی و ریسکپذیری خود تعیین کرده باشید، تغییر قیمتها باعث میشود بعضی داراییها سهم بزرگتری از سبد پیدا کنند و بعضی دیگر کوچکتر شوند.
این تغییر تدریجی وزنها میتواند سبد را از تخصیص هدف دور کند و سطح ریسک آن را بدون تصمیم آگاهانه شما تغییر دهد. ریبالانس یا بازتنظیم سبد سرمایهگذاری برای مدیریت همین فاصله استفاده میشود.
در این مقاله توضیح میدهیم ریبالانس چیست، انحراف وزن داراییها چگونه ایجاد میشود، چه روشهایی برای متعادلسازی سبد وجود دارد و چه زمانی باید بازبینی یا بازتنظیم را در نظر گرفت.
ریبالانس سبد سرمایهگذاری چیست؟
ریبالانس سبد سرمایهگذاری (Portfolio Rebalancing) یعنی تنظیم دوباره وزن داراییها برای نزدیک کردن ترکیب فعلی سبد به تخصیص هدف.
فرض کنید در برنامه سرمایهگذاری مشخص کردهاید هر کلاس دارایی چه نقشی در سبد داشته باشد. با رشد یا افت قیمتها، این نسبتها تغییر میکنند. ریبالانس میتواند با فروش بخشی از داراییهای دارای وزن بیشتر، خرید داراییهای کموزنتر یا هدایت سرمایه جدید به بخشهای کموزن انجام شود.
هدف اصلی این کار پیشبینی برنده بعدی بازار نیست؛ هدف این است که ساختار سبد با برنامهای که برای ریسک و اهداف خود تعیین کردهاید هماهنگ بماند.
اگر هنوز وزن هدف کلاسهای مختلف دارایی را مشخص نکردهاید، ابتدا باید هدف، افق زمانی و سطح ریسک قابلتحمل خود را روشن کنید؛ بدون تخصیص هدف، ریبالانس معیار مشخصی ندارد.
انحراف سبد یا Portfolio Drift چیست؟
انحراف سبد زمانی رخ میدهد که وزن فعلی داراییها بر اثر تغییر قیمتها از وزن هدف فاصله بگیرد. این اتفاق طبیعی است و بهخودیخود به معنی اشتباه بودن سبد نیست.
مسئله زمانی مهم میشود که این انحراف باعث شود سبد ریسک متفاوتی از آنچه در ابتدا پذیرفته بودید داشته باشد. برای مثال، رشد شدید یک دارایی پرنوسان میتواند سهم آن را در کل سبد بزرگتر کند و وابستگی سرمایه شما به همان دارایی افزایش یابد.
بنابراین ریبالانس را بهتر است ابزاری برای کنترل وزنها و ریسک سبد بدانیم، نه واکنشی به هر نوسان کوتاهمدت بازار.
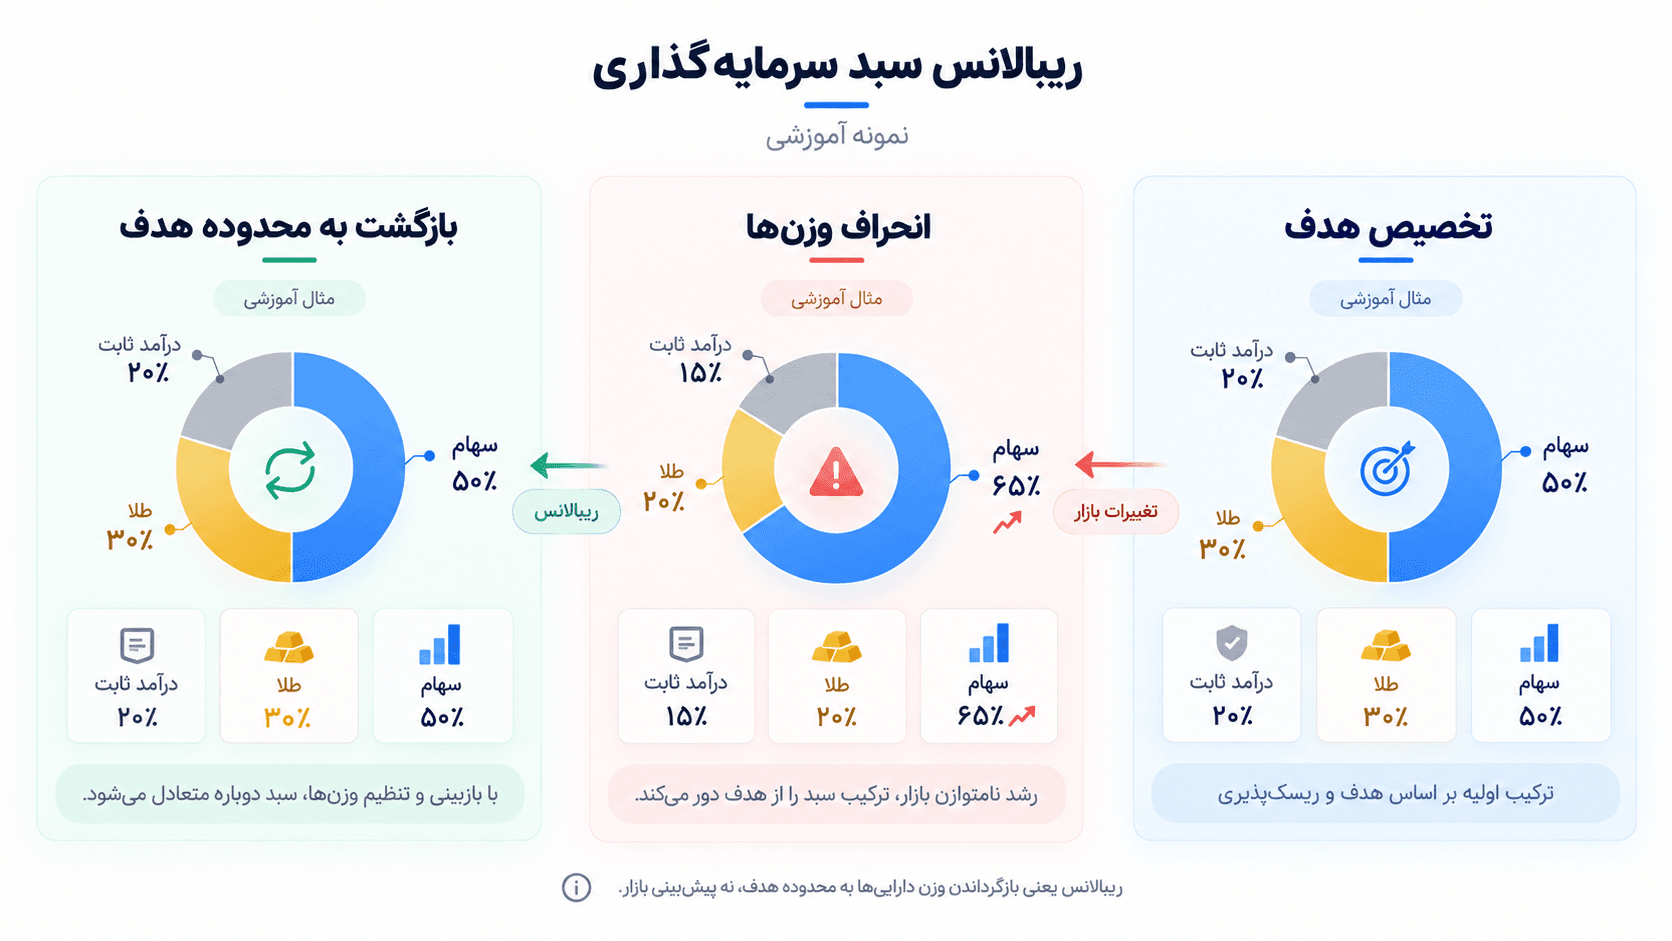
مثال آموزشی: انحراف وزن داراییها و ریبالانس
فرض کنید فقط برای مثال، تخصیص هدف یک سبد ۵۰٪ سهام، ۳۰٪ طلا و ۲۰٪ درآمد ثابت باشد. این ترکیب توصیه سرمایهگذاری نیست و فقط برای توضیح مفهوم استفاده میشود.
اگر پس از مدتی و به دلیل تغییر قیمتها، وزنها به ۶۵٪ سهام، ۲۰٪ طلا و ۱۵٪ درآمد ثابت برسند، سبد از تخصیص هدف فاصله گرفته است.
ریبالانس میتواند با کاهش وزن بخشی که بیش از هدف رشد کرده، افزودن سرمایه به بخشهای کموزنتر یا ترکیبی از این دو انجام شود تا سبد دوباره به محدوده هدف نزدیک شود.
نکته مهم این است که عددهای بالا فقط مثال آموزشیاند؛ وزن مناسب داراییها برای هر فرد به هدف، افق زمانی، وضعیت مالی و ریسکپذیری او بستگی دارد.
چرا ریبالانس سبد سرمایهگذاری مهم است؟
کنترل تغییر ناخواسته ریسک
اگر وزن یک دارایی یا کلاس دارایی بیش از حد بزرگ شود، اثر آن بر کل سبد نیز بیشتر میشود. ریبالانس کمک میکند این تغییر وزن آگاهانه بررسی شود و سبد بدون تصمیم شما به ترکیبی بسیار متفاوت تبدیل نشود.
حفظ ارتباط سبد با برنامه سرمایهگذاری
تخصیص هدف معمولاً بر اساس هدف مالی، افق زمانی و میزان ریسکی که میتوانید بپذیرید تعریف میشود. وقتی وزنها بهمرور تغییر میکنند، ترکیب واقعی ممکن است دیگر با همان برنامه هماهنگ نباشد.
از این نظر، ریبالانس یکی از ابزارهای مدیریت ریسک است. مقاله مدیریت ریسک در سرمایهگذاری چیست؟ راهنمای کاهش ریسک سبد این ارتباط را کاملتر توضیح میدهد.
کاهش تصمیمهای واکنشی و هیجانی
وقتی از قبل مشخص باشد چه زمانی سبد بازبینی میشود و چه چیزی انحراف محسوب میشود، تصمیمگیری کمتر به حرکت روزانه بازار وابسته میشود. ریبالانس یک چارچوب ایجاد میکند؛ نه اینکه احساسات را کاملاً حذف کند.
ریبالانس چه چیزی را تضمین نمیکند؟
ریبالانس تضمین نمیکند که بازده سبد بیشتر شود، در سقف قیمت بفروشید یا در کف قیمت بخرید. همچنین نمیتواند مانع زیان کل سبد در یک بازار نزولی شود.
ممکن است در بعضی دورهها داراییای که وزن آن را کاهش دادهاید همچنان رشد کند، یا دارایی کموزنی که به آن اضافه کردهاید باز هم افت کند. بنابراین ریبالانس بیشتر یک ابزار کنترل ساختار و ریسک است تا یک استراتژی پیشبینی بازار.
همین تفاوت باعث میشود عبارتهایی مثل «ریبالانس همیشه باعث ارزان خریدن و گران فروختن میشود» بیش از حد قطعی باشند.
روشهای اصلی ریبالانس سبد
ریبالانس دورهای یا مبتنی بر زمان
در این روش، سبد در بازههای زمانی از پیش تعیینشده بازبینی میشود. نکته مهم این است که «بازبینی» لزوماً به معنی انجام معامله در هر نوبت نیست؛ ممکن است ترکیب فعلی هنوز در محدوده قابلقبول باشد و تغییری لازم نباشد.
هیچ فاصله زمانی واحدی برای همه سرمایهگذاران بهترین گزینه نیست. منابع آموزشی معتبر روش تقویمی را در کنار روشهای دیگر مطرح میکنند، نه بهعنوان یک قانون ثابت برای همه.
ریبالانس مبتنی بر آستانه انحراف
در این روش، برای هر دارایی یا کلاس دارایی یک محدوده قابلقبول پیرامون وزن هدف تعریف میشود. وقتی وزن فعلی از آن محدوده خارج شود، سبد برای بازتنظیم بررسی میشود.
مثال آموزشی: اگر وزن هدف یک دارایی ۳۰٪ باشد و سرمایهگذار صرفاً برای نمونه یک محدوده ۵ واحد درصدی تعریف کرده باشد، عبور وزن از ۲۵٪ یا ۳۵٪ میتواند محرک بازبینی باشد. این اعداد توصیه عمومی نیستند؛ آستانه مناسب به ساختار سبد، هزینه معامله و استراتژی فرد بستگی دارد.
روش آستانهای به تغییر واقعی وزنها واکنش نشان میدهد، اما نیاز به پایش بیشتری نسبت به روش صرفاً تقویمی دارد.
ریبالانس با جریان نقد جدید
اگر سرمایه جدید به سبد اضافه میکنید، میتوان بخشی از آن را به داراییهایی اختصاص داد که وزنشان از تخصیص هدف کمتر شده است. در بعضی شرایط این روش بدون نیاز به فروش گسترده داراییهای دیگر، فاصله وزنها را کمتر میکند.
این روش همیشه برای بازگرداندن کامل سبد کافی نیست؛ بهخصوص وقتی انحراف بزرگ باشد یا جریان نقد جدید نسبت به اندازه سبد کوچک باشد.
روش ترکیبی: زمان + آستانه
در روش ترکیبی، سبد در زمانهای مشخص بررسی میشود، اما معامله فقط زمانی انجام میشود که میزان انحراف از محدوده تعریفشده بیشتر باشد. این روش میتواند بین پایش مداوم و بازتنظیم بیش از حد تعادل ایجاد کند.
- روش
- دورهای
- محرک
- رسیدن زمان بازبینی
- مزیت
- ساده و قابل برنامهریزی
- نکته
- بازبینی لزوماً به معنی معامله نیست
- روش
- آستانهای
- محرک
- خروج وزن از محدوده تعریفشده
- مزیت
- واکنش به انحراف واقعی سبد
- نکته
- به پایش بیشتری نیاز دارد
- روش
- جریان نقد جدید
- محرک
- ورود سرمایه جدید
- مزیت
- میتواند نیاز به فروش را کم کند
- نکته
- برای انحراف بزرگ همیشه کافی نیست
- روش
- ترکیبی
- محرک
- زمان + آستانه
- مزیت
- تعادل میان پایش و هزینه اجرا
- نکته
- قاعدهها باید از قبل تعریف شوند
چه زمانی باید سبد سرمایهگذاری را ریبالانس کنیم؟
پاسخ واحدی برای همه وجود ندارد. زمان ریبالانس به قواعدی بستگی دارد که برای سبد تعریف کردهاید. معمولاً چهار وضعیت میتواند محرک بازبینی باشد:
وقتی وزن یک دارایی یا کلاس دارایی از محدودهای که از قبل برای آن تعیین کردهاید خارج شده باشد.
وقتی زمان بازبینی دورهای سبد فرا رسیده باشد.
وقتی هدف مالی، افق زمانی یا توان تحمل ریسک شما تغییر کرده باشد.
وقتی ورود یا خروج سرمایه قابلتوجه، ساختار سبد را تغییر داده باشد.
نکته مهم: تغییر هدف یا ریسکپذیری با ریبالانس معمولی یکی نیست. در آن حالت ممکن است خودِ تخصیص هدف نیاز به تغییر داشته باشد.
تفاوت ریبالانس با تغییر استراتژی یا Re-allocation چیست؟
در ریبالانس، تخصیص هدف همان است و وزنهای فعلی به آن نزدیک میشوند. اما در تغییر استراتژی، خود وزنهای هدف عوض میشوند.
مثال آموزشی: اگر تخصیص هدف سبد ۶۰٪ سهام و ۴۰٪ دارایی کمنوسان باشد و وزن فعلی به ۷۰/۳۰ تغییر کند، بازگرداندن آن به ۶۰/۴۰ ریبالانس است. اما اگر به دلیل تغییر هدف مالی تصمیم بگیرید تخصیص هدف جدید ۴۰/۶۰ باشد، این دیگر صرفاً ریبالانس نیست؛ تخصیص دارایی شما تغییر کرده است.
این مثال نیز فقط برای تفکیک دو مفهوم است و نسبتهای ذکرشده پیشنهاد سرمایهگذاری نیستند.
قبل از اجرای ریبالانس چه چیزهایی را بررسی کنیم؟
هزینه معامله
خرید و فروش مکرر میتواند کارمزد و سایر هزینههای معامله ایجاد کند. اگر برای اختلافهای بسیار کوچک دائماً سبد را تغییر دهید، هزینه اجرا ممکن است از فایده بازتنظیم بیشتر شود.
نقدشوندگی دارایی
همه داراییها به یک اندازه قابل معامله نیستند. فروش سریع یک دارایی کمنقدشونده ممکن است زمانبر باشد یا روی قیمت فروش اثر بگذارد. به همین دلیل، نقدشوندگی باید پیش از طراحی روش ریبالانس بررسی شود.
برای توضیح بیشتر این موضوع، مقاله نقدشوندگی چیست و چرا در سرمایهگذاری مهم است؟ را ببینید.
همپوشانی و تنوع واقعی سبد
اگر چند دارایی عملاً به یک منبع ریسک وابسته باشند، صرف بازگرداندن درصدها الزاماً مشکل تمرکز را حل نمیکند. قبل از ریبالانس، باید مطمئن شوید تخصیص هدف از ابتدا با منطق تنوعبخشی سازگار است.
در مقاله تنوعبخشی در سرمایهگذاری چیست و چرا اهمیت دارد؟ تفاوت تعداد زیاد دارایی با تنوع واقعی توضیح داده شده است.
تغییر واقعی در شرایط فردی
اگر هدف مالی، افق زمانی یا توان تحمل زیان تغییر کرده، فقط بازگرداندن سبد به وزنهای قدیمی ممکن است منطقی نباشد. ابتدا باید بررسی شود که تخصیص هدف قبلی هنوز مناسب است یا نه.
اشتباهات رایج در ریبالانس سبد
ریبالانس کردن بعد از هر نوسان کوچک و تبدیل آن به معاملهگری مداوم.
استفاده از یک آستانه ثابت برای همه سبدها و همه داراییها، بدون توجه به هزینه و نوسان.
فروش دارایی فقط به این دلیل که رشد کرده، بدون مقایسه وزن فعلی با تخصیص هدف.
تغییر وزنهای هدف به دنبال هیجان بازار و نامیدن آن بهعنوان ریبالانس.
نادیده گرفتن نقدشوندگی، کارمزد و سایر هزینههای اجرای معاملات.
ریبالانس کردن سبدی که تخصیص هدف آن از ابتدا با هدف و ریسکپذیری سرمایهگذار هماهنگ نیست.
چطور ریبالانس سبد را مرحلهبهمرحله انجام دهیم؟
۱. تخصیص هدف را مشخص کنید
قبل از هر چیز باید بدانید وزن هدف هر کلاس دارایی یا بخش سبد چقدر است. بدون تخصیص هدف، نمیتوان تشخیص داد سبد واقعاً از چه چیزی منحرف شده است.
۲. وزن فعلی داراییها را محاسبه کنید
ارزش روز هر دارایی را بر ارزش کل سبد تقسیم کنید تا وزن فعلی آن مشخص شود. وزن دارایی، نه صرفاً سود یا زیان آن، مبنای اصلی مقایسه با تخصیص هدف است.
۳. میزان انحراف را با قاعده خود مقایسه کنید
بررسی کنید آیا اختلاف وزن فعلی و وزن هدف به اندازهای هست که طبق روش از پیش تعیینشده شما نیاز به اقدام داشته باشد یا نه.
۴. روش بازتنظیم را انتخاب کنید
میتوانید از فروش بخشهای پروزن، خرید بخشهای کموزن، هدایت سرمایه جدید یا ترکیبی از این روشها استفاده کنید. انتخاب روش باید هزینه معامله و نقدشوندگی را هم در نظر بگیرد.
۵. بعد از اجرا، سبد را دوباره بررسی کنید
هدف لزوماً رسیدن به یک عدد کاملاً دقیق تا آخرین اعشار نیست. مهم این است که سبد دوباره در محدودهای قرار بگیرد که با برنامه سرمایهگذاری شما سازگار باشد.
پرسشهای متداول درباره ریبالانس سبد سرمایهگذاری
- بهترین زمان برای ریبالانس سبد چه زمانی است؟:یک زمان ثابت برای همه وجود ندارد. بعضی سرمایهگذاران از بازبینی دورهای استفاده میکنند، بعضی از آستانه انحراف و بعضی از ترکیب هر دو. قاعده بهتر است از قبل مشخص باشد و هزینه اجرای آن هم در نظر گرفته شود.
- آیا باید هر بار که سبد را بررسی میکنیم معامله انجام دهیم؟:خیر. بازبینی سبد و انجام ریبالانس دو کار متفاوتاند. ممکن است سبد را بررسی کنید اما وزنها هنوز در محدوده قابلقبول باشند و نیازی به معامله نباشد.
- آیا ریبالانس بازده سبد را بیشتر میکند؟:نه لزوماً. هدف اصلی ریبالانس حفظ هماهنگی سبد با تخصیص هدف و سطح ریسک موردنظر است. اثر آن بر بازده به رفتار بازار، هزینه معاملات و ترکیب سبد بستگی دارد.
- آیا میتوان بدون فروش داراییها ریبالانس کرد؟:گاهی بله. اگر سرمایه جدید وارد سبد میشود، میتوان آن را به بخشهای کموزنتر اختصاص داد. اما اگر انحراف بزرگ باشد، ممکن است این روش بهتنهایی کافی نباشد.
- آیا رشد زیاد یک دارایی همیشه به معنی زمان فروش آن است؟:خیر. معیار ریبالانس صرفاً رشد قیمت نیست؛ باید دید وزن دارایی نسبت به تخصیص هدف و قواعد سبد چقدر تغییر کرده است. همچنین ممکن است خود هدف سرمایهگذاری تغییر کرده باشد و ابتدا نیاز به بازنگری استراتژی وجود داشته باشد.
جمعبندی
ریبالانس سبد سرمایهگذاری یعنی بازگرداندن وزن داراییها به محدودهای که با تخصیص هدف شما هماهنگ است. این کار زمانی معنا دارد که ابتدا بدانید ترکیب هدف سبد چیست و چه میزان انحراف را قابلقبول میدانید.
ریبالانس قرار نیست سود را تضمین کند یا بازار را پیشبینی کند. نقش اصلی آن کنترل انحراف وزنها، مدیریت ریسک و حفظ ارتباط سبد با برنامه سرمایهگذاری است.
برای اجرای درست آن، علاوه بر وزن داراییها باید هزینه معامله، نقدشوندگی، تنوع سبد و تغییرات واقعی در هدف و ریسکپذیری سرمایهگذار را هم در نظر گرفت.
در بورستک میتوانید وزن فعلی داراییها را با ترکیب هدف مقایسه کنید و ببینید کدام بخشهای سبد بیشترین انحراف را دارند.
شخصیت سرمایهگذاریت رو میشناسی؟
فرصتهای مالی مناسب خودت رو پیدا کن!